
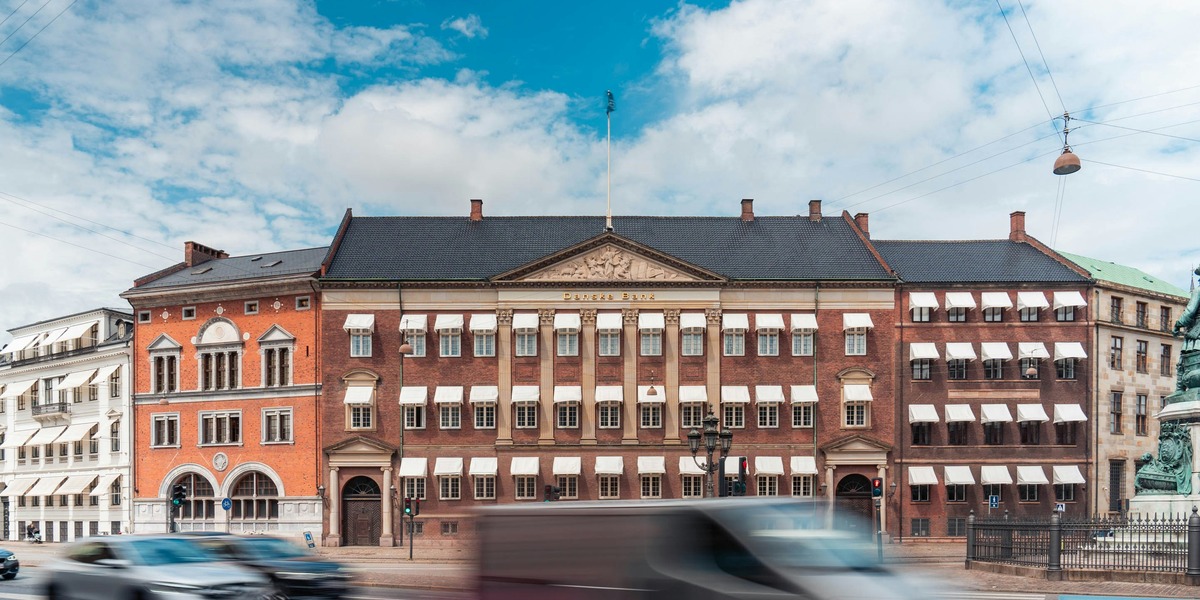
Realkredit Danmark fylder mindre i statistikken, men vækst i prioritetslån kan betyde, at koncernen fastholder boligkunderne alligevel.
Danske Banks realkreditarm, Realkredit Danmark, har tabt terræn på boligejermarkedet de seneste år.
Men de officielle realkredittal fortæller ikke hele historien om, hvor kunderne faktisk ender, og hvordan konkurrencen flytter sig mellem klassiske obligationslån og bankernes mere fleksible kreditprodukter.
For investorer og boligejere er pointen, at markedsandele i realkredit kan se svagere ud, selv om den samlede boligfinansiering i koncernen ikke falder tilsvarende.
Det oplyser Børsen.
Prioritetslån udligner en del af faldet
Når Realkredit Danmark mister markedsandel i realkreditudlån, er en del af forklaringen, at nogle kunder i stedet vælger prioritetslån, som typisk ligger i banken og fungerer som en kassekredit med pant i boligen.
Ifølge Børsens gennemgang af interne tal i Danske Bank og Realkredit Danmark har væksten i prioritetslån i “stor grad” afbødet tilbagegangen i realkreditforretningen.
Det gør sammenligningen med konkurrenterne sværere: I statistik over realkreditudlån tæller prioritetslån ikke nødvendigvis med på samme måde som et klassisk realkreditlån, selv om kundens samlede boligbelåning i praksis kan være uændret.
Derfor kan et fald i realkreditandelen dække over et skifte i produktmix snarere end et rent kundetab.
Konkurrencen flytter sig fra pris til fleksibilitet
Skiftet er vigtigt, fordi realkreditinstitutter traditionelt har tjent på volumen og stabile bidragsindtægter, mens prioritetslån i højere grad er bankforretning, hvor indtjeningen afhænger af rente og kundens løbende brug af kreditten.
For Danske Bank kan det være en måde at holde på relationen, også når kunder omlægger eller afdrager hurtigere.
Omvendt kan mere fleksible lån øge følsomheden over for rentebevægelser: Når renten falder, kan kunder udnytte kreditten anderledes eller flytte finansieringen, og når renten stiger, bliver den løbende kredit dyrere end et fastforrentet obligationslån.
Det næste signal er bankens nye udlån
Det centrale at holde øje med er ikke kun Realkredit Danmarks udestående realkreditudlån, men også hvor stor en del af ny boligfinansiering Danske Bank vinder, og om prioritetslånene vokser på bekostning af klassisk realkredit.
For boligejere handler det om at forstå prisen på fleksibiliteten: et prioritetslån kan give frihed til at indfri og trække på kredit, men kan også betyde højere renter og større usikkerhed i budgettet.
For markedet er udviklingen et tegn på, at konkurrencen i stigende grad afgøres af produktdesign og kunderejse, ikke kun af bidragssatser.
Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.