Aftalen flytter AI-kapløbet ind på kreditmarkedet og viser, at adgang til billig gæld kan blive et afgørende konkurrenceparameter i infrastrukturen bag nye modeller.
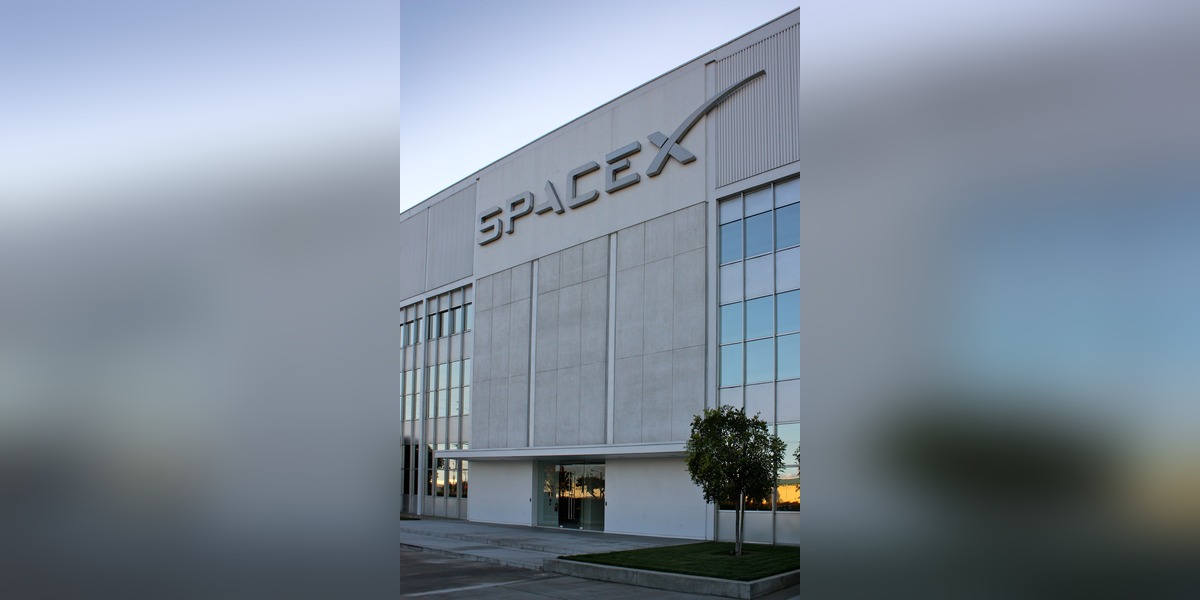
SpaceX har ifølge Elon Musk lukket en gældsaftale på 40 mia. dollar, der skal finansiere indkøb af grafikkortchips (GPU’er) til kunstig intelligens.
Aftalen er usædvanlig stor, fordi den flytter en voksende del af AI-kapløbet fra venturekapital og egenkapital til obligationsmarkedet.
Samtidig peger den på, hvor afgørende adgang til billig finansiering er blevet i kampen om regnekraft.
Det oplyser CNBC.
Gæld til chips ændrer AI-spillet
Musk skriver på X, at SpaceX har lukket finansieringen, og at selskabet kan gøre det, fordi det er “investment grade” og har betydelige indtægter fra både Starlink og raketopsendelser.
Han tilføjer, at finansieringen primært består af “callable” gæld knyttet til GPU-køb, og at midlerne forventes at blive udbetalt i første og andet kvartal 2027.
Når et selskab kan rejse så store beløb som gæld, skifter magtbalancen i AI-infrastrukturen.
Egenkapital er dyr, og den udvander ejere, mens gæld kan være billigere, hvis kreditkvaliteten er høj.
Det gør, at kapitalstærke aktører kan skalere hurtigere end rene AI-startups, selv hvis de teknologisk ligger tæt.
SPV’er og kreditvurdering bliver våbnet
CNBC refererer til en tidligere Bloomberg-historie om, at SpaceX drøftede en struktur med et special purpose vehicle (SPV), der kan holde gælden uden for SpaceX’ balance og dermed beskytte kreditvurderingen.
Hvis den type strukturer bliver standard, kan markedet se en todeling: etablerede virksomheder med stabilt cashflow får adgang til store, fleksible lånepakker, mens nye “neocloud”-udbydere må betale markant mere eller acceptere strammere vilkår.
Musk peger selv på den mekanik: Han skriver, at gældsmarkederne i praksis er lukket for selskaber uden substantielle indtægter uden for AI-datacentre.
Det næste risikosignal i sektoren
Det mest interessante er mindre SpaceX og mere signalet til resten af markedet.
Musk forudser, at mere end 200 neocloud-selskaber vil opleve fejltrin, konkurser og konsolidering.
Uanset om tallet rammer præcist, er logikken genkendelig: Når hardware, strøm og datacenterkapacitet bliver flaskehalse, presses marginerne, og kapitalbehovet vokser hurtigere end omsætningen.
For investorer bliver to nøgletal afgørende at holde øje med frem mod 2027: hvor store forudbetalinger chip-leverandører kræver, og hvor hurtigt AI-infrastruktur kan omsættes til stabile, gentagne indtægter.
Hvis svaret er “langsomt”, vil flere projekter ende med refinansieringsrisiko, netop som renter og kreditspænd kan svinge.
Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.