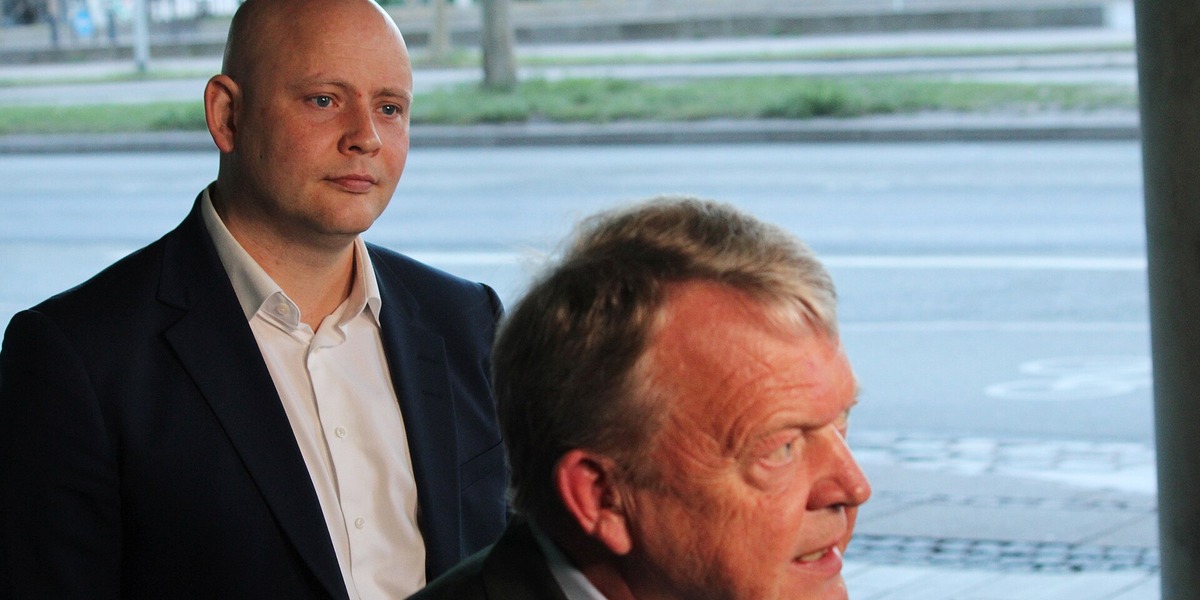
Vækstministeren kalder et opgør med “bankbøvl” for fornuftigt, selv om Finanstilsynet advarer mod lavere kapitalkrav. Udfaldet kan påvirke kreditgivning og risiko i sektoren.
Vækstminister Jakob Engel-Schmidt går direkte ind i en strid om EU’s planer for bankregulering og kalder et opgør med “bankbøvl” for fornuftigt.
Det sker, efter at Finanstilsynet tidligere advarede mod lempelser af kapitalkravene, fordi lavere krav kan svække robustheden i sektoren.
Sagen er vigtig, fordi kapitalkrav i praksis bestemmer, hvor meget egenkapital en bank skal holde bag sine udlån.
Jo lavere krav, jo lettere kan banker øge kreditgivningen, men jo mindre stødpude har de, hvis tabene stiger.
Det oplyser Finans.
Kapitalkrav styrer kredit og risiko
Kapitalkrav er bankernes sikkerhedsnet: De skal sikre, at banken kan absorbere tab, uden at kunder og samfund hænger på regningen.
I debatten handler “lempelser” derfor ikke kun om administration, men om hvor meget risiko der kan ligge i balancebogen, før det bliver synligt.
Engel-Schmidts indblanding peger på et klassisk politisk trade-off.
Hvis reglerne bliver mere lempelige eller mere “proportionale”, kan især mindre banker få lettere ved at finansiere vækst lokalt.
Men for stramme lettelser kan samtidig betyde, at de samme banker bliver mere sårbare, hvis boligmarkedet eller erhvervskunderne vender.
Finanstilsynet advarer mod lavere stødpuder
Finanstilsynets direktør Louise Mogensen sagde i august et klart nej til lempelser af kapitalkravene i forbindelse med EU-udspillet, ifølge Finans.
Pointen er, at kapitalkrav netop er designet til de dårlige tider, og at konsekvensen af at skrue ned sjældent mærkes, før økonomien rammer modvind.
Når en sektoransvarlig minister alligevel kalder et opgør med “bankbøvl” for fornuftigt, signalerer det, at regeringen kan være åben for at presse på i EU for ændringer, der enten sænker kravene eller reducerer byrderne ved at efterleve dem.
Det investorer og kunder skal holde øje med
To ting bliver afgørende: For det første, om diskussionen ender som administrative forenklinger eller reelle ændringer i kapitalreglerne.
Det sidste vil påvirke bankernes afkast og risikoprofil.
For det andet, hvordan Finanstilsynet vælger at bruge sine nationale værktøjer, hvis EU-regler bliver lempet.
Danmark har historisk lagt sig i den stramme ende af banktilsyn, netop for at undgå, at kreditbobler bygger sig op.
For bankkunder kan en lempelse på kort sigt give hårdere konkurrence om lån og dermed lavere priser.
Men prisen kan blive højere senere, hvis tab tvinger banker til at stramme kreditten brat.
Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.