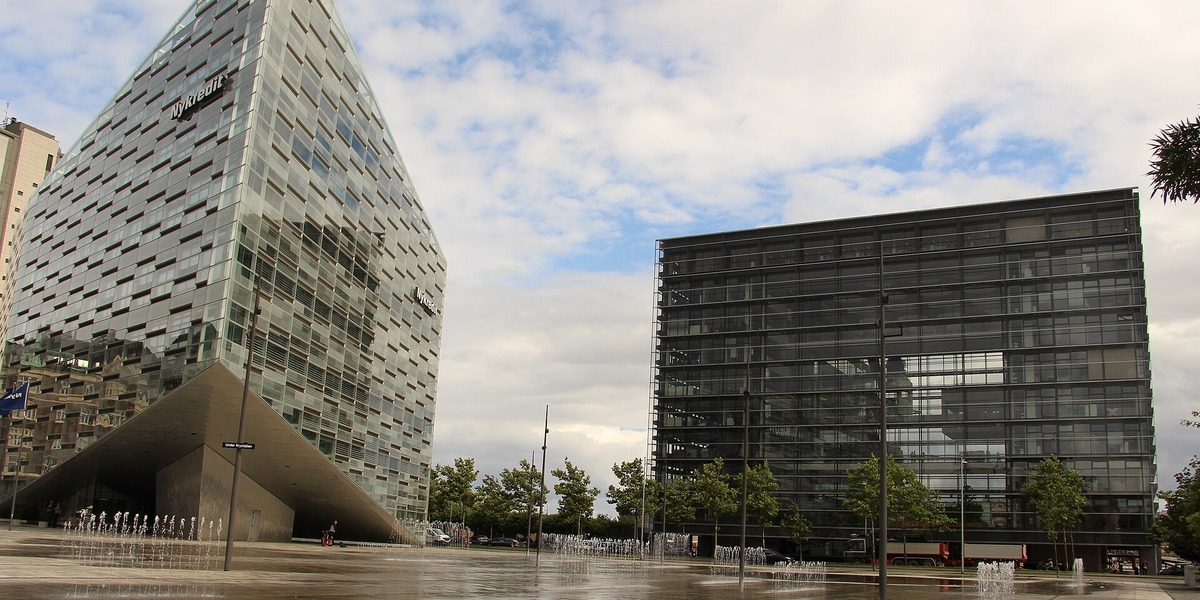
Efter opkøb og fusion er fokus flyttet fra strategi til eksekvering. De næste kvartaler afgør, om synergierne bliver til varig indtjening.
Nykredit og AL Sydbank er i gang med hver deres store integrationsopgave efter sidste års konsolideringsbølge i dansk bank.
For både kunder og konkurrenter er pointen den samme: De nye størrelser kan flytte markedsandele, prissætning og tempoet i den digitale omstilling.
Det oplyser Finans.
To integrationsmaskiner på samme tid
Nykredit fik i maj 2025 myndighedernes godkendelse til at overtage Spar Nord, mens AL Sydbank i december 2025 fik grønt lys fra Finanstilsynet til fusionen mellem Sydbank, Arbejdernes Landsbank og Vestjysk Bank.
Begge processer sætter to klassiske bankdiscipliner på prøve: at hente skala og synergier uden at tabe kunder, kultur eller risikostyring undervejs.
Mekanismen er velkendt.
På omkostningssiden ligger gevinsten typisk i sammenlægning af it-platforme, filialnet og stabsfunktioner.
På indtægtssiden handler det om krydssalg, større pris- og fundingkraft samt bedre udnyttelse af kapital.
Men integrationer kan være dyrere end planlagt, især når systemer og processer ikke taler sammen fra dag ét, og når midlertidige dobbeltdriftsomkostninger trækker ud.
Hvor regnestykket kan tippe
For investorer og kunder er nøglen, om de nye enheder kan levere stabil drift, mens de skruer på organisationen.
I en periode med usikre renter og hårdere konkurrence om indlån bliver selv små friktioner synlige i nøgletal som omkostningsprocent og nettorente.
Samtidig kan opkøb og fusioner ændre risikoprofilen.
En større samlet balance kan give bedre diversifikation, men også mere kompleks styring af kreditporteføljer og compliance.
Og når banker vokser, følger der ofte flere krav til rapportering, governance og kapital med, hvilket kan æde en del af synergieffekten.
Her er også et omdømmespor: Kunder oplever hurtigt, hvis rådgivning eller svartider falder.
De næste signaler at holde øje med
De mest informative signaler kommer typisk i de første regnskaber efter sammenlægningen: engangsomkostninger til integration, tempoet i it-migreringer og om de lovede besparelser materialiserer sig.
Derudover bliver kundeadfærden central.
Hvis kundeafgangen stiger, eller hvis udlåns- og indlånsudviklingen bremser op, er det ofte et tidligt tegn på, at integrationen skaber støj i forretningen.
For Nykredit og AL Sydbank bliver den store test derfor ikke kun størrelsen, men evnen til at gøre fusionen og opkøbet til varig indtjening.
Det er her, markedet afgør, om konsolidering giver afkast eller blot flere interne projekter.
Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.