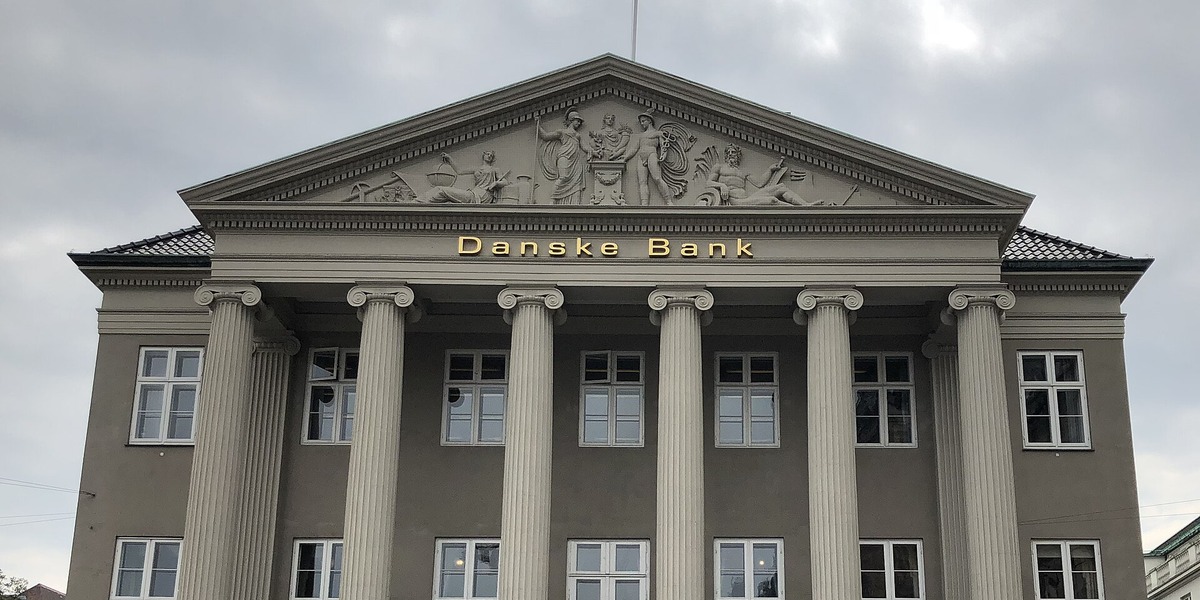
Banken slår forventningerne i tredje kvartal og hæver samtidig sine udsigter. Nøgletallene kan blive et pejlemærke for resten af sektoren.
Danske Bank leverede et regnskab for tredje kvartal, der landede over markedets forventninger og får banken til at skrue op for helårsambitionen.
Overskuddet efter skat var 6,4 mia. kr., og banken peger samtidig på fortsat solid kundedrift og begrænsede tab.
Regnskabet er interessant, fordi Danske Bank ofte bliver brugt som pejlemærke for, hvordan indtjeningen udvikler sig i resten af sektoren, når renter, gebyrer og kreditkvalitet bevæger sig.
Det oplyser Berlingske.
Indtjeningen drives af renter og gebyrer
I Berlingskes gennemgang fremhæver banken, at nettorenteindtægterne er steget 4 pct. i år, mens gebyrindtægterne er vokset 14 pct.
Omkostningerne er til sammenligning kun steget 2 pct.
Den kombination betyder, at selv relativt små løft i aktivitet eller prissætning hurtigt slår igennem på bundlinjen.
Det er præcis den dynamik, investorer kigger efter lige nu: Om bankerne kan fastholde en høj indtjening, selv hvis rentetoppen er tæt på, og konkurrence om kunderne presser margenerne.
For Danske Bank tyder kvartalet på, at prisen på rådgivning, betalinger og kapitalmarkedsprodukter fylder mere i mixet, og det kan gøre indtjeningen mindre rentefølsom.
Kreditkvaliteten ser fortsat usædvanlig stærk ud
Et andet nøgletal er nedskrivningerne.
Banken tilbageførte 200 mio. kr. i tredje kvartal, og samlet er der kun foretaget nedskrivninger for 65 mio. kr. i årets første ni måneder, skriver Berlingske.
Det indikerer, at tab fortsat er lave, og at tidligere risikovurderinger bliver nedjusteret.
For sektoren er det et signal om, at husholdninger og virksomheder stadig står robust, selv med højere finansieringsomkostninger.
Men det er også et tal, der kan vende hurtigt, hvis arbejdsløshed eller boligpriser får et knæk.
Derfor er det værd at se, om de lave tab er strukturelle eller blot et efterdøn af et stærkt konjunkturbillede.
Hævede forventninger kan sætte barren
Danske Bank hæver forventningerne og ser nu et årsresultat efter skat på 24 til 25 mia. kr. i 2026 mod tidligere 23 til 25 mia. kr., fremgår det af Berlingskes artikel.
En sådan opjustering kan få analytikere til at genbesøge deres antagelser for andre nordiske banker: Hvor meget af indtjeningen er blevet permanent bedre, og hvor meget er cyklisk?
Det, markedet især vil holde øje med i de kommende kvartaler, er om gebyrvæksten kan fortsætte, og om omkostningsstyringen holder, når løn- og it-udgifter typisk stiger.
Samtidig bliver kreditkvaliteten den første indikator, hvis økonomien begynder at bremse.
Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.