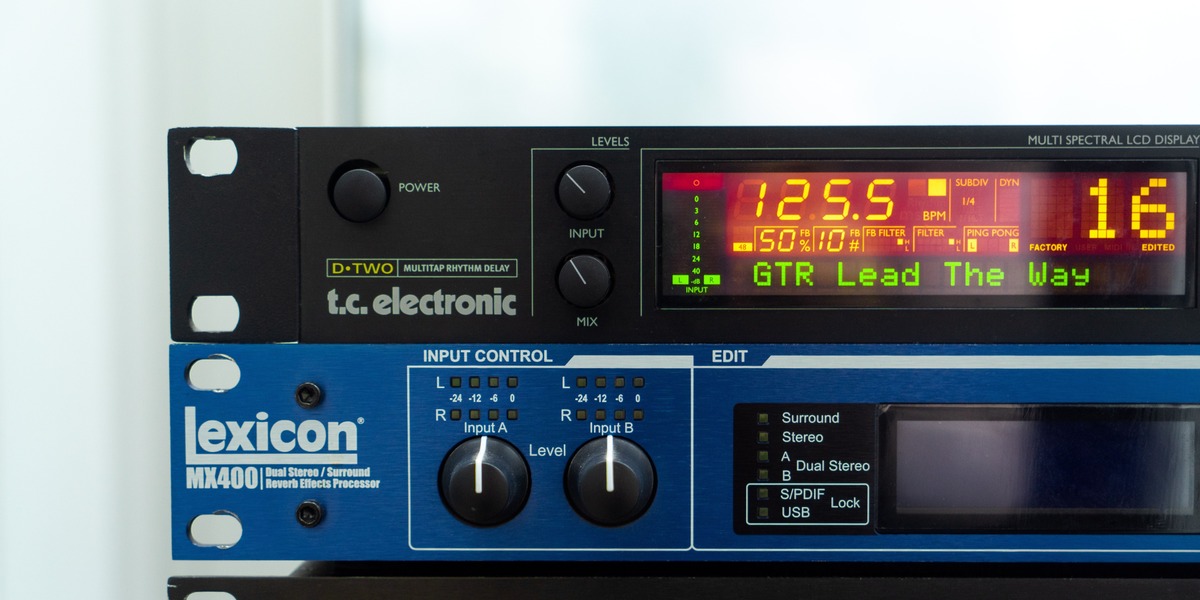
To danske enheder bag lydmærket ender i skifteretten, selv om 2024-regnskaberne så stærke ud. Sagen illustrerer, hvorfor bogført kapital kan fordampe, når koncernfinansiering og formalia knækker.
To danske selskaber bag lydvirksomheden TC Electronic, der i dag indgår i Music Tribe-koncernen, er endt i konkurs, selv om regnskaberne ved udgangen af 2024 viste store værdier.
Sagen viser, hvor hurtigt en tilsyneladende stærk balance kan blive værdiløs, når den bygger på koncerninterne poster, og når formalia som ledelse og indberetninger glipper.
For leverandører og medarbejdere er pointen, at solid egenkapital i årsrapporten ikke nødvendigvis siger noget om, hvor meget kontant buffer der faktisk er i Danmark.
Det oplyser Finans.
Tvangsopløsning udløser konkurs
Ifølge Finans blev Music Tribe Brands DK1 A/S i juni taget under konkursbehandling, efter at Erhvervsstyrelsen havde sendt selskabet til tvangsopløsning.
I sidste uge skete det samme for Music Tribe Innovation DK A/S.
Tvangsopløsning er i praksis en “sidste udgang”, når et selskab ikke lever op til krav, typisk fordi der mangler godkendt ledelse, revisor eller rettidig regnskabsaflæggelse.
Når skifteretten først er inde over, kan en konkurs blive resultatet.
For kreditgivere og samarbejdspartnere er tvangsopløsning et tidligt faresignal: betalingsfrister, leverancer og ejendomsforbehold kan blive afgørende hurtigt.
Milliard-egenkapital kan være papirværdi
Det opsigtsvækkende er, at Music Tribe Innovation DK A/S ifølge Finans ved udgangen af 2024 havde en egenkapital på over 1 mia. kr.
Men egenkapital fortæller kun, hvad der står tilbage på balancen, ikke om pengene er likvide.
I internationale koncerner kan værdien i et dansk selskab i høj grad bestå af tilgodehavender hos koncernforbundne selskaber, immaterielle aktiver eller interne omkostningsaktiveringer.
Hvis koncernen strammer finansieringen, eller hvis interne mellemværender ikke kan inddrives, kan “bufferen” forsvinde uden at det ses i realtid.
Et brat knæk i væksten kan ramme hårdere end forventet: faste omkostninger og lagerbindinger er kontante, mens den bogførte værdi kan være bundet i poster, der først kan realiseres.
Det næste signal i lignende sager
Læren er at kigge bag egenkapitalen: Hvor stor er likvid beholdning, hvor stor er gæld til koncernen, og hvor afhængig er driften af fortsatte interne lån?
Små formaliafejl kan eskalere, så et selskab sendes i tvangsopløsning, før markedet opdager problemerne.
De kommende uger vil kreditorer især holde øje med kurators redegørelse og eventuelle krav mellem de danske enheder og resten af koncernen.
Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.