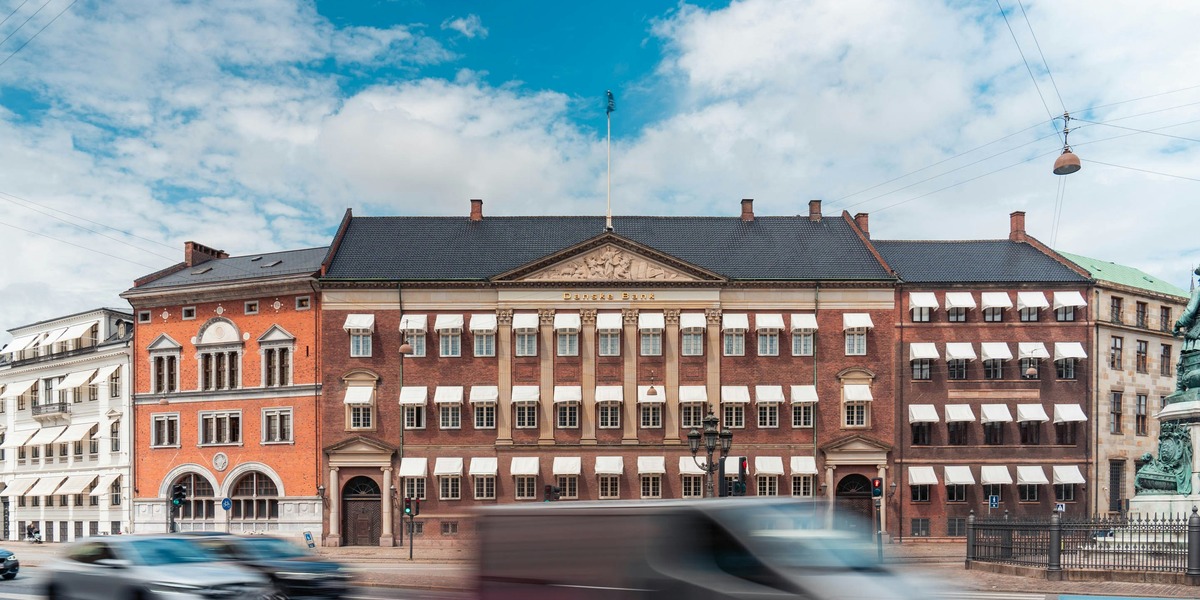
Hurtige finansieringstilsagn bliver et konkurrencevåben i et trægt boligmarked. Det kan flytte magten i budrunder og presse bankernes prissætning.
Danske Bank og Nordea skruer op for tempoet i kampen om boliglånskunderne.
Begge banker gør “hurtigt svar” til et konkret salgsargument, fordi boligkøbere ofte taber en handel, hvis finansieringen ikke kan bekræftes i tide.
I et marked med færre handler bliver konkurrencen om de mest kreditværdige kunder hårdere, og det kan lægge pres på bankernes indtjening pr. boliglån.
Det oplyser Børsen.
Hurtigt tilsagn flytter forhandlingsmagt
Når banker lover hurtigere afklaring, er det ikke kun service.
Det ændrer også dynamikken i en budrunde: En køber med et klart finansieringstilsagn kan byde mere offensivt eller acceptere kortere frister, mens sælger og mægler reducerer risikoen for, at handlen falder fra.
For bankerne handler det om at komme tidligt ind i kunderejsen.
Boligkunden er attraktiv, fordi realkreditlån typisk trækker andre produkter med sig som lønkonto, forsikringer og opsparing.
Derfor bliver svartid et “front-end”-våben, selv om selve kreditrisikoen fortsat vurderes på klassiske parametre som rådighedsbeløb og gældsfaktor.
Trægt marked skærper priskrigen
Når markedet ikke leverer en stabil strøm af nye lånesager, bliver vækst et nulsumsspil: Den ene banks nye kunde er den andens tab.
Det øger sandsynligheden for, at konkurrencen flytter fra rene procesløfter til pris, eksempelvis lavere bidrag eller gebyrer for at vinde handlen.
Her ligger den vigtigste effekt for investorer: Margenpresset kan komme snigende, fordi små prisjusteringer på et stort volumen hurtigt kan ses på nettorenteindtægterne.
Omvendt kan automatisering og standardiserede processer sænke omkostningerne pr. sag, hvilket delvist kan opveje lavere priser.
Samtidig kan hurtige afgørelser flytte flere kunder over i bankens egne digitale kanaler, hvor rådgivningstiden pr. sag typisk er lavere.
Det næste signal bliver kreditstandarder
Et centralt punkt at holde øje med er, om tempoet ender med at påvirke kreditstandarderne.
Når svartid bliver et KPI, kan der opstå incitament til at skubbe grænserne for, hvor “nemt” en kunde kan godkendes, især hvis boligpriserne igen begynder at stige.
Derfor bliver de næste kvartalers nøgletal vigtige: Udvikling i bidrags- og rentemarginaler, omkostninger pr. lånesag og eventuelle ændringer i andelen af højt belånte lån.
Hvis bankerne kan levere hurtigere svar uden at slække på kvaliteten, vinder de markedsandele.
Hvis ikke, kan regningen komme senere i form af højere tab.
Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.