










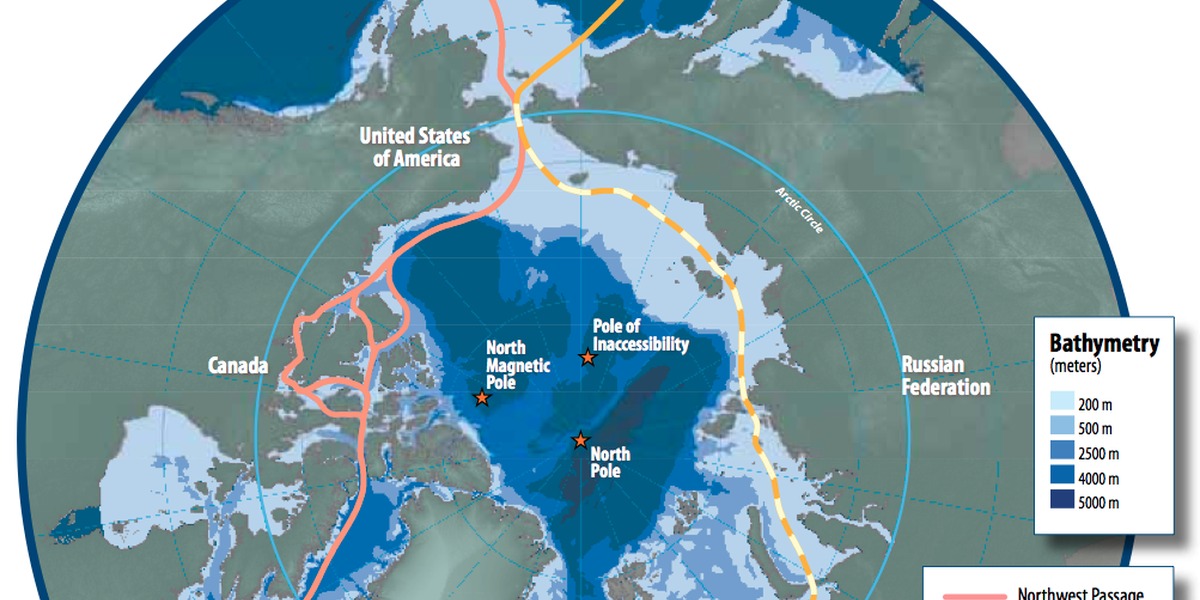
Nye tal viser flere skibe gennem Arktis, men ruten er stadig en kort og risikofyldt sæson-genvej. Det kan flytte magt i energi- og bulkshipping uden at blive en ny standard for containertrafik.
Indlandsisen trækker sig tilbage, og det gør en gammel idé pludselig mere realistisk: at sejle mellem Europa og Asien nord om Rusland.
Nye tal viser rekordmange transitsejladser gennem Nordøstpassagen i 2025, og det ændrer spillereglerne for dele af global shipping, især for energi- og bulkmarkedet.
Det oplyser Finans og Center for High North Logistics.
Transit vokser, men sæsonen er kort
CHNL registrerede 103 transitsejladser på den russiske Northern Sea Route i 2025 udført af 88 unikke skibe.
Det er en stigning på ca. 6,2% fra 2024, mens samlet lasteevne steg 1% til 6,23 mio. tons.
For rederier er det centrale ikke kun antallet af skibe, men at ruten stadig er en “sæson-genvej”.
CHNL peger på, at den isfri periode i 2025 kan have været helt nede på omkring to uger sent på sæsonen, hvilket gør planlægning vanskelig og reducerer værdien for faste containerkæder.
Hvem bruger ruten og hvorfor
Væksten kom især fra bulk og container.
Ifølge CHNL steg bulktransitter til 23 fra 15 året før, og containertransitter til 15 fra 11.
Tankere dominerer stadig med 34 transitter, men var svagt ned fra 36 i 2024.
Det mønster fortæller, at ruten i praksis i høj grad bruges til repositionering: CHNL vurderer, at 16 af bulksejladserne mod vest sandsynligvis var i ballast.
Det gør Nordøstpassagen interessant som “fleksibilitetsventil”, når fragtmarkederne ændrer sig hurtigt mellem Atlanten og Asien.
For dansk shipping er implikationen mere indirekte end mange tror.
Mærsk og andre liner-aktører er afhængige af stabilitet, havneinfrastruktur og forsikring.
Når åbent vand kan være så kort, og isbrydere fortsat er nødvendige, er ruten svær at skalere i globale netværk.
Det, investorer skal holde øje med
Første signal er, om væksten breder sig fra energi til regulære handelsstrømme.
CHNL beskriver en egentlig international containertransit fra Kina til Storbritannien i 2025, men det er stadig undtagelsen.
Andet signal er russisk kapacitet og regulering.
Rosatom oplyste, at transitgodsmængden nåede 3,2 mio. tons i 2025, og container-volumen ifølge Rosatom var rekord 400.000 tons, mens CHNL estimerer ca. 287.000 tons.
Afvigelsen viser, hvor uigennemsigtigt markedet stadig er.
Tredje signal er geopolitiske og forsikringsmæssige risici.
Jo mere ruten bruges, jo større bliver behovet for klare regler om ansvar, miljøkrav og sanktionsefterlevelse, hvilket kan påvirke både danske rederiers kunder og deres adgang til kapital.

Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.
