
DSV-rivalen hæver forventningerne efter et stærkt kvartal. For danske investorer er det et pejlemærke for, om logistikmarkedet stabiliserer sig hurtigere end frygtet.
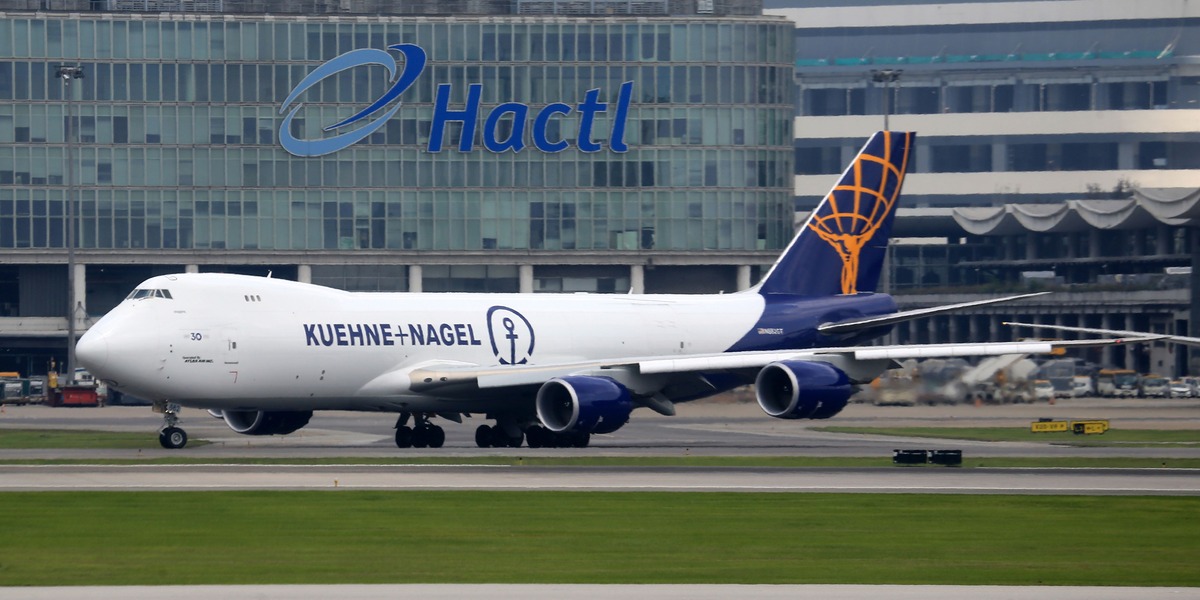
Kuehne+Nagel, en af de største globale speditører og dermed en af DSV’s nærmeste børsrivaler, har opjusteret sine forventninger til årets indtjening efter et solidt tredje kvartal.
Det er interessant for danske investorer, fordi samme type signal ofte smitter af på markedets syn på efterspørgslen i global fragt, raterne og prisdisciplinen i branchen.
Det oplyser Finans.
Opjusteringen peger på stærkere volume
Kuehne+Nagel forventer nu et driftsresultat (EBIT) på 1,5 til 1,6 mia. schweizerfranc i år mod tidligere 1,35 til 1,55 mia. schweizerfranc, fremgår det af selskabets kvartalsregnskab ifølge Finans.
Det er en relativt lille justering i toppen, men vigtigt er retningen: ledelsen ser plads til mere indtjening, selv i et marked hvor fragtrater kan svinge markant fra kvartal til kvartal.
For speditører som Kuehne+Nagel og DSV er indtjeningen typisk en kombination af volumen, netværksudnyttelse og evnen til at fastholde marginer, når kunderne genforhandler kontrakter.
Når en stor aktør tør hæve intervallet, er det ofte fordi bookinger, kapacitetsudnyttelse og kundemix har udviklet sig bedre end ventet.
Hvad det kan betyde for DSV
Markedet læser sjældent sådan en opjustering som et isoleret selskabsfænomen.
DSV og Kuehne+Nagel opererer i mange af de samme handelsstrømme og konkurrerer om de samme store kunder, især inden for luft- og søfragt.
Derfor kan opjusteringen blive brugt som et pejlemærke for, at efterspørgslen i de globale forsyningskæder ikke køler så meget af, som nogle frygter.
Samtidig kan signalet flytte fokus fra “fragtrater falder” til “normalisering med stabile marginer”.
Det er en vigtig skelnen for DSV-aktien: Investorerne betaler for robust cashflow og evnen til at tjene penge i et mere normalt marked, ikke kun i ekstreme boom-år.
Tre ting investorer bør holde øje med
For det første: om opjusteringen primært skyldes midlertidige rater i et enkelt segment, eller om den er bredt funderet.
For det andet: om konkurrenterne følger efter med egne justeringer, hvilket kan pege på et mere fælles brancheløft.
For det tredje: om der er tegn på, at prisdisciplinen holder, når kapaciteten øges, og kunderne presser på for lavere priser.
Konklusionen er ikke, at DSV automatisk skal opjustere.
Men når en direkte rival ser mere indtjening for året, styrker det argumentet for, at bunden i cyklussen kan være passeret, og at logistiksektoren igen har et mere forudsigeligt indtjeningsbillede.

Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.
