



Særlige mandater kan give institutionelle kunder adgang til selskaber, som er udelukket i standardprodukterne. Det skærper kravene til governance og transparens.
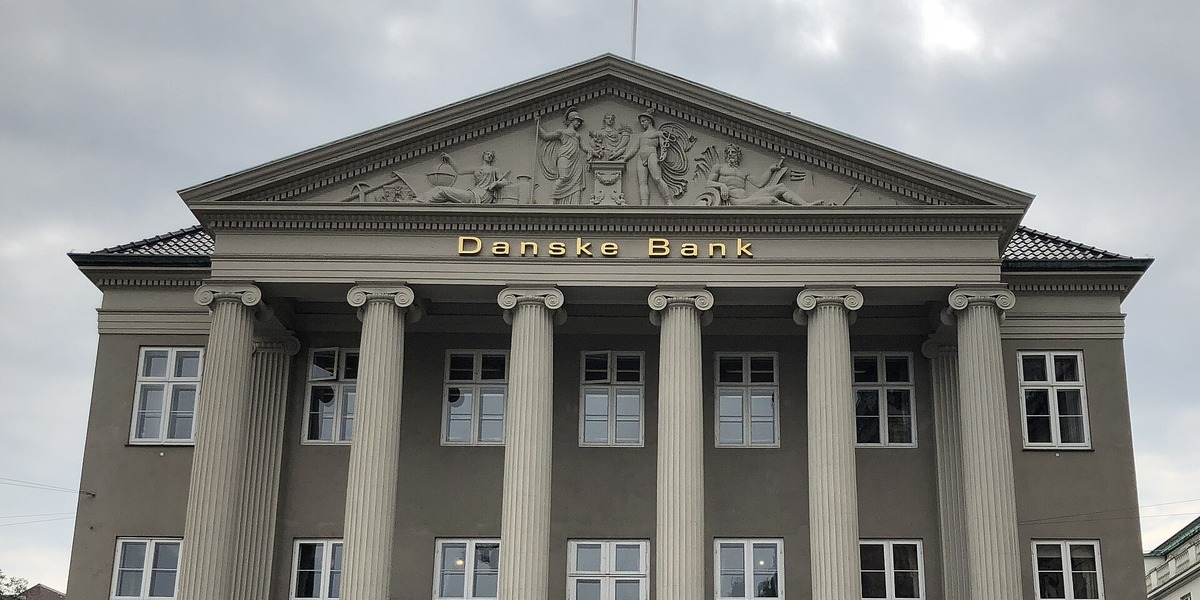
Danske storbanker giver fortsat visse kunder adgang til investeringer i virksomheder, som bankerne ellers har sat på egne eksklusionslister.
Det kan være pensionskasser eller andre institutionelle kunder, der får skræddersyede mandater, hvor sortlisten ikke gælder på samme måde som i bankens standardfonde.
Sagen rejser et nyt spørgsmål: Hvad betyder en sortliste reelt for kunder, medarbejdere og omdømme, hvis den kan omgås via særlige aftaler?
Det oplyser Finans.
Sortliste er politik, ikke nødvendigvis forbud
I store kapitalforvaltningsmiljøer skelnes der typisk mellem produkter til almindelige privatkunder og individuelle mandates til store kunder.
I sidstnævnte kan kunden ofte vælge andre rammer for ESG, så længe det er tydeligt beskrevet i kontrakt, rapportering og risikostyring.
Netop det fremhæves i Finans’ artikel, hvor Nykredit Asset Managements topchef Ralf Magnussen kalder det “almindelig praksis blandt større kapitalforvaltere”.
Men governance-problemet opstår, når en bank kommunikerer en klar etisk linje udadtil, mens den internt håndterer undtagelser, som kun få har indsigt i.
Det kan give en forventningskløft: Privatkunder tror, at banken “ikke investerer i X”, mens den i praksis kan gøre det for andre kundetyper.
Reglerne kræver transparens, ikke enshed
EU’s SFDR-regler handler grundlæggende om oplysning: Finansielle markedsdeltagere skal beskrive, hvordan de integrerer bæredygtighedsrisici og hvilke ESG-karakteristika et produkt promoverer.
Det fremgår af forordningen (EU) 2019/2088, at formålet er mere sammenlignelige og bedre disclosure-krav, ikke at alle produkter skal have samme investeringsunivers.
Det betyder, at banken i princippet kan tilbyde både stramme og mere lempelige mandater, hvis kunden forstår præmissen.
Risikoen er snarere, at markedsføring og kundekommunikation bliver for generel, så grænsen mellem “ekskluderet” og “kan forekomme i særlige mandater” udviskes.
Tre signaler investorer bør holde øje med
For det første: om banker og kapitalforvaltere begynder at standardisere, hvad en eksklusion betyder på tværs af kundetyper.
For det andet: om pensionskasser og institutionelle investorer i højere grad kræver samme restriktioner som bankernes detailprodukter for at undgå omdømmerisiko.
For det tredje: om tilsyn og revisorer skruer op for fokus på interne kontroller, så undtagelser dokumenteres, godkendes og rapporteres konsekvent.
Sagen er en påmindelse om, at ESG i praksis ikke kun handler om valg af aktier, men om processer: hvem beslutter, hvilke undtagelser der må findes, og hvordan de forklares til offentligheden.

Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.
