Selskabet har rejst ny kapital og vil skalere sin model for medejerskab, selv om renterne fortsat gør boligfinansiering dyrere.
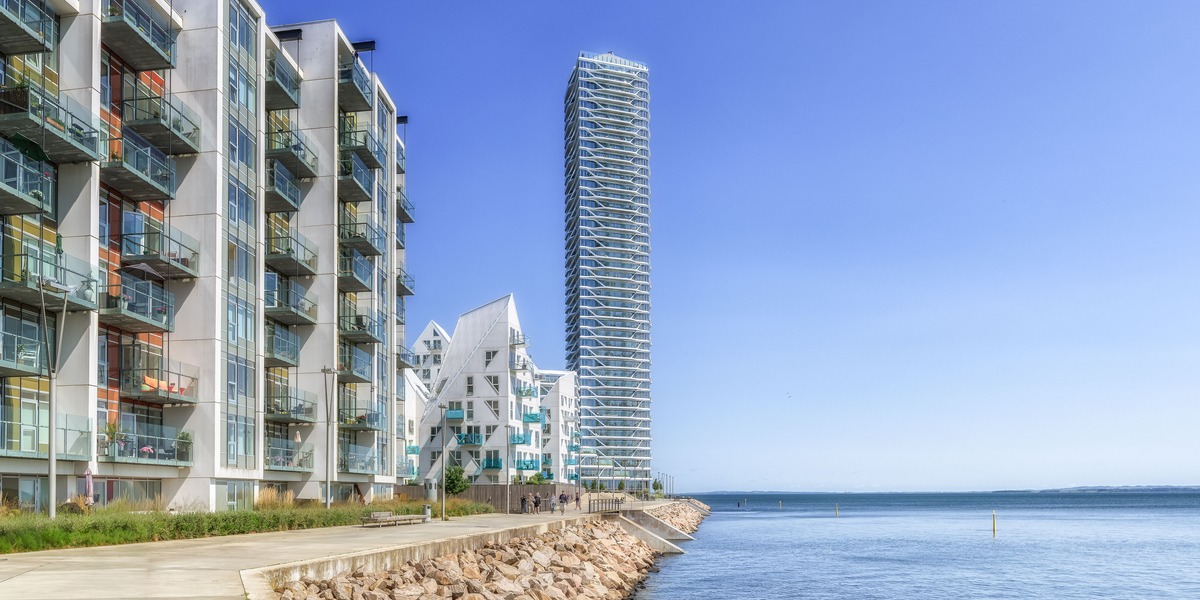
Goodlife har rejst ny kapital og ruller nu sit koncept ud i Aarhus, hvor selskabet vil købe sig ind i flere boliger.
Det sker i et marked, hvor højere renter de seneste år har gjort finansiering dyrere, men hvor investorerne altså fortsat vil stille egenkapital til rådighed.
Goodlife oplyser, at platformen efter 17 måneder på markedet har finansieret 115 boliger.
Det oplyser Finans.
Modellen lever af friværdi
Goodlife beskriver sig som en løsning til seniorer, der vil frigøre friværdi uden at flytte: De sælger en andel af boligen til Goodlife og får kontanter her og nu, mens de fortsat bliver boende.
For investorerne er casen eksponering mod boligmarkedet via en del af boligens værdistigning, snarere end et klassisk udlejningsafkast.
Det er også forklaringen på, at selskabet kan tale om ”finansiering” af 115 boliger på relativt kort tid.
Det betyder ikke nødvendigvis 115 købte lejligheder, men 115 aftaler om medejerskab, hvor der typisk skydes kapital ind mod en ejerandel.
Den nye kapitalrejsning bruges til at skalere modellen geografisk.
Hvorfor Aarhus kan være attraktiv
Aarhus har to drivere, som passer til modellen: en stor base af ejerboliger med opsparet friværdi og et marked, hvor prisniveauet historisk har været mindre ekstremt end København, men stadig likvidt.
Samtidig er byen et af landets største arbejds- og uddannelsescentre, hvilket typisk understøtter efterspørgslen efter boliger på længere sigt.
Når renterne stiger, falder investorers appetit ofte, fordi alternativafkast i obligationer og bankindlån bliver mere attraktivt.
At Goodlife kan hente ny kapital, peger på, at nogle private investorer stadig foretrækker boligeksponering, især hvis de tror på rentefald og en blød landing i dansk økonomi.
Det næste investorerne skal holde øje med
Det afgørende bliver, hvordan Goodlife prissætter sin ejerandel og vilkårene for boligejeren.
Hvis værdiansættelserne lægger sig for højt i et marked med usikkerhed om renter, kan fremtidige afkast blive presset.
Samtidig er det en forretning, der kræver tillid: Boligejeren binder sig til en medinvestor i mange år.
Her vil investorerne kigge efter gennemsigtighed om gebyrer, exit-muligheder og hvordan tab håndteres, hvis boligpriserne falder eller salget trækker ud.
I praksis er likviditeten lavere end i børsnoterede aktier, og det gør dokumentation og løbende rapportering til et konkurrenceparameter.
Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.