










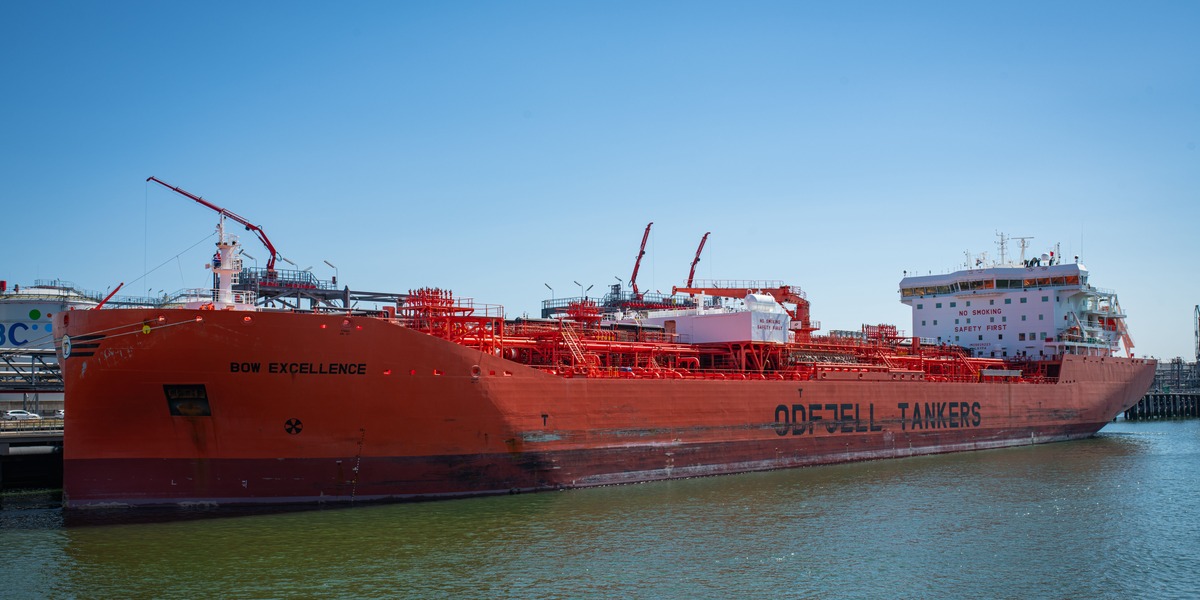
Når Hormuz og Det Røde Hav bliver flaskehalse, bliver prisen på at flytte et tønde olie en selvstændig markedsfaktor med direkte betydning for inflation og forsyningskæder.
Krigen mellem USA og Iran har sendt en niche i finansmarkedet helt ud i ekstremt terræn: prisen på at fragte olie på tankskibe.
Breakwave Tanker Shipping ETF (BWET), der følger fragtrater på olieruter, er steget omkring 3.600% år til dato og topper dermed afkastlisterne blandt ikke-gearede amerikanske fonde.
Samtidig trækker nye angreb og omdirigeringer ruterne længere og dyrere, mens rederierne scorer rekordindtjening.
Men opsvinget rummer også en indbygget tidsindstillet risiko: når nye skibe leveres, kan markedet tippe fra knaphed til overkapacitet.
Det oplyser CNBC.
Fragtraten er blevet et geopolitisk aktiv
BWET adskiller sig fra klassiske energiinvesteringer ved ikke at følge olieprisen, men selve omkostningen ved at transportere råolie.
Det betyder, at afkastet i højere grad drives af geopolitik, forsikrings- og sikkerhedsforhold samt hvor meget kapacitet der reelt kan indsættes på ruterne.
Ifølge fondens egne opgørelser er raterne på de mellemøstlige ruter, som BWET følger, steget tæt på 500% år over år.
Når rederier vælger at undgå højrisikoområder, bliver sejladserne længere, og færre skibe kan nå at tage samme antal ture – en mekanik, der forstærker prispresset, selv hvis oliemængderne ikke ændrer sig markant.
Nye flaskehalse gør forsyningskæden dyrere – og mere ustabil
Markedet bliver samtidig ramt af flere samtidige chok.
Iran-støttede Houthi-styrkers kontrol over en central yemenitisk havn øger risikoen i Det Røde Hav, som ellers har fungeret som alternativ til Den Persiske Golf.
Dertil kommer saudiske forholdsregler omkring en vigtig øst-vest olieledning efter droneangreb fra Irak.
Ifølge Project44 er antallet af registrerede shipping-forstyrrelser i år nået 140.276, målt som tilfælde hvor skibe må afvige fra ruten, og niveauet ligger fortsat omkring dobbelt så højt som før krigens udbrud.
Investorer jubler – men markedet kan vende brutalt
Den ekstraordinære prissætning smitter bredt: højere fragtrater slår ind i energi-, kemi- og emballagekæder og kan holde inflationen oppe, selv hvis råolieprisen stabiliseres.
Samtidig peger både rådgivere og fonden selv på, at rekordrater typisk udløser en ordreboom i nye skibe.
Leveringerne ligger dog 18-36 måneder ude, og når kapaciteten rammer markedet, kan en cyklisk nedtur følge.
For investorer gør det BWET til et potent – men meget smalt og dyrt – instrument: fonden har et omkostningsniveau på 3,50% og er koncentreret om færre end ti futureskontrakter.

Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.
