
Et udbud på 46,5 mio. kr. mod et køb på 80 mio. kr. i 2018 gør ejendomshandlen til en pejling på presset i erhvervsejendomme og bankernes balanceprioriteter.
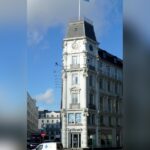
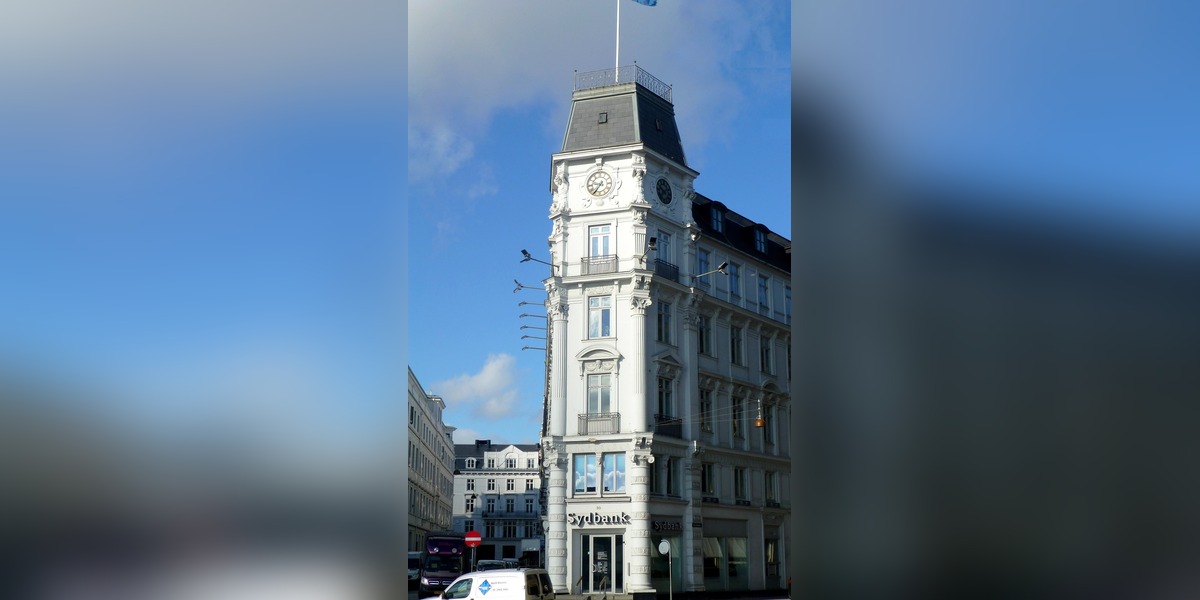
AL Sydbank har sat en strøgejendom på Søndergade i Aarhus til salg for 46,5 mio. kr.
Det er markant under den pris, banken selv gav i 2018, og salget bliver dermed en konkret test af, hvor hårdt de højere renter og lavere investorappetit har ramt eftertragtede detailadresser.
Faldet er også interessant, fordi det flytter historien fra ”generel markedspres” til et helt konkret aktiv på balancen: Hvis en topbeliggenhed i Aarhus handles væsentligt ned, siger det noget om, hvilke afkastkrav købere i dag lægger til grund.
Det oplyser Finans.
Prisskiltet peger på ny virkelighed
Ifølge mægleren EDC Poul Erik Bech udbydes ejendommen til 46,5 mio. kr., mens tinglysningen viser et køb i 2018 til 80 mio. kr. fra enzymmilliardæren Ib Nymark Hegelund.
Det svarer til et fald på 33,5 mio. kr. eller knap 42 procent, før der tages højde for eventuelle investeringer i ejendommen.
Ejendommen ligger på Søndergade 15 tæt på Salling, og øverste etage har været brugt som bankens storrumskontor.
Den type blandet anvendelse kan være en fordel, men den gør også værdien mere følsom over for tomgang og for, hvor hurtigt nye lejere kan findes, hvis banken flytter ud.
Hvorfor banker ender som ejendomssælgere
Når en bank sælger en ejendom, handler det ikke kun om et enkelt aktiv.
Banker har typisk to veje ind i mursten: som ejer af egne domiciler og som långiver til ejendomsprojekter.
I et højrentemiljø bliver kapitalbinding dyrere, og det kan give incitament til at frigøre likviditet og reducere balance, selv på attraktive adresser.
Samtidig kan prisfald på de bedste handelsgader smitte af på vurderinger og belåningsgrader.
Hvis en transaktion sætter en ny, lavere referencepris, kan det udløse behov for ekstra sikkerheder i andre porteføljer, og det er netop sådan markedspres kan blive til kreditrisiko.
Det næste markedet kigger efter
Den afgørende indikator bliver, om prisskiltet er startpunktet for en handel, eller om salget trækker ud.
Lang liggetid vil typisk betyde yderligere rabatter eller mere kreative strukturer, fx earn-outs eller sælgerfinansiering.
For investorer og bankkunder er signalet især, om flere banker følger efter med salg af ikke-kerneaktiver.
En række ”små” frasalg kan tilsammen afsløre, hvor hurtigt afkastkravene har flyttet sig, og hvor stramt finansieringsmarkedet reelt er for detail- og kontorejendomme i de store byer.

Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.
