










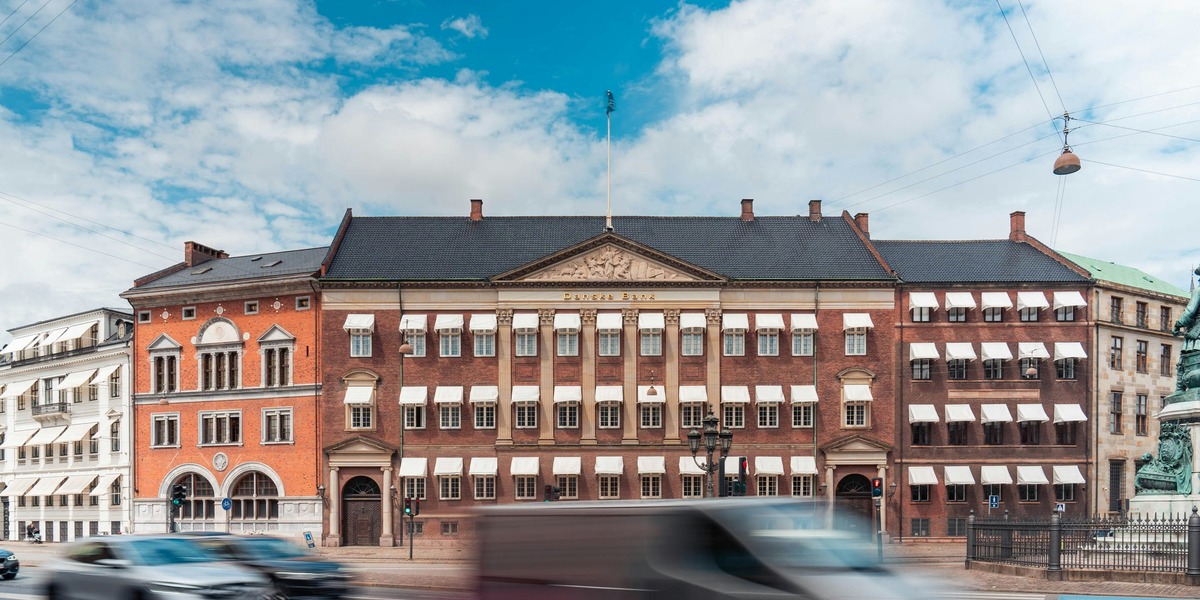
Banken udvider sit grønne låneprogram til også at omfatte “sundhed” i boligen netop som Nationalbanken og ECB igen strammer.
For boligejere med variabel rente og renoveringsplaner kan timingen blive afgørende.
Danske Bank udvider et eksisterende lånetilbud, så boligejere med beskadigede asbesttage kan finansiere et nyt tag til en aktuel rente på 2,79 pct.
Det retter sig mod en stor gruppe boligejere og placerer banken offensivt i et marked, hvor renoveringer både handler om energi, klima og sundhed.
Men samtidig er renterne igen på vej op efter renteforhøjelser fra ECB og Nationalbanken, og økonomer forventer risiko for flere hop allerede inden årsskiftet.
Kombinationen kan gøre billig finansiering til en knap ressource, hvis markedsrenterne løfter sig hurtigt.
Sundhedslån som ny kampplads i boliglånsmarkedet
Udvidelsen er strategisk: Danske Bank tager et produkt, der hidtil har været knyttet til energiforbedringer og klimatilpasning, og gør “boligens sundhedstilstand” til en ny adgangsbillet til lavere rente.
Det giver banken en tydelig differentiering i et presset privatkundemarked, hvor kunderne i stigende grad efterspørger konkrete fordele frem for brede løfter.
Asbesttage er et oplagt fokus, fordi udskiftning typisk er dyrt og ofte udskydes.
Når finansieringen bliver billigere, kan flere projekter fremrykkes – hvilket også kan spille sammen med kommunale krav og forsikringshensyn, hvor dokumentation og stand kan få større betydning ved salg og skader.
Renteopad: Renoveringer møder en ny virkelighed
Renteforhøjelserne i Frankfurt og København ændrer regnestykket for både nye boligkøbere og eksisterende boligejere med variabel rente.
Danske Banks cheføkonom Las Olsen peger på, at renten kan mærkes hurtigt for nye lån, og at ECB’s signaler øger sandsynligheden for flere løft.
Dansk Erhvervs cheføkonom Tore Stramer fremhæver samme risiko.
I den kontekst kan et fast prissat kampagnetilbud fungere som et “renteanker” for udvalgte formål – men kun så længe bankens funding- og risikopriser kan bære det.
For boligejere betyder det, at timing og lånetype bliver mere afgørende: Variabel rente giver fleksibilitet, men gør økonomien sårbar over for hurtige hop.
Oliechok og global gæld: Derfor kan renterne blive ved
TV 2 peger på energipres fra krisen i Hormuzstrædet, hvor stigende oliepriser kan løfte inflationen og tvinge ECB til at køle økonomien.
Samtidig kan udsigten til større amerikansk gældsætning presse globale obligationsrenter op.
For danske boligejere er pointen enkel: Selv lokale renoveringsplaner afgøres i stigende grad af internationale chok – og det kan gøre “billige” lån til et kortere vindue end mange håber.

Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.
