





CME lancerer en futureskontrakt helt ned til 10 tønder olie.
Det kan lokke flere private ind i et marked, der påvirker inflation, aktier og forbrug – men også udfordre prisdannelsen i stressperioder.
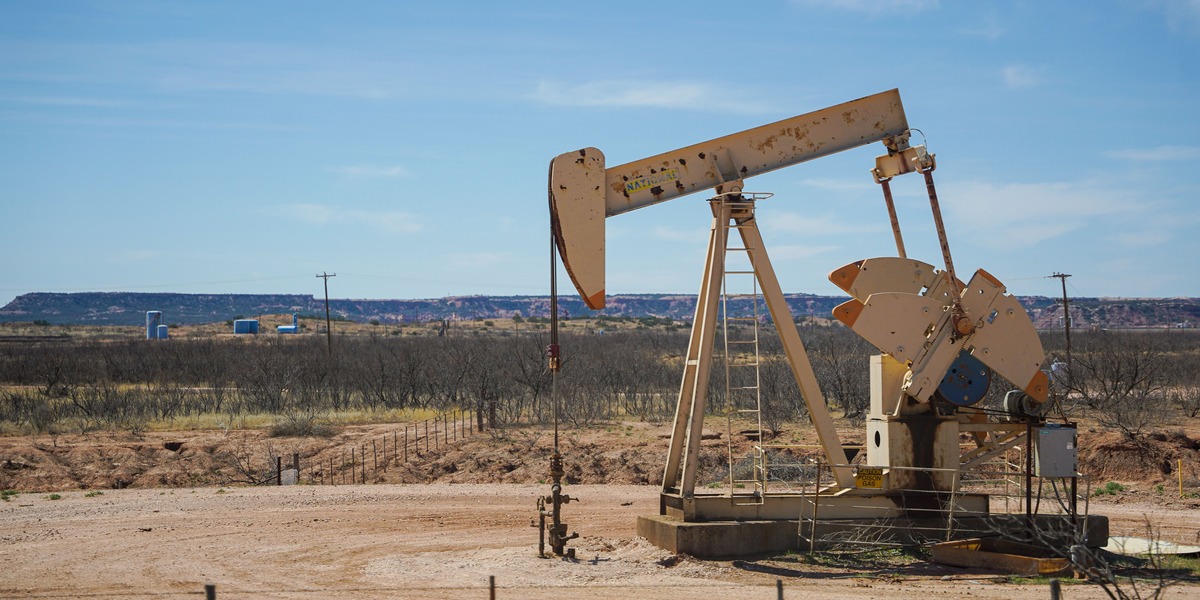
Oliemarkedet bliver markant mere tilgængeligt for private investorer, efter at CME Group har lanceret en ny futureskontrakt på blot 10 tønder West Texas Intermediate (WTI).
Kontrakten sænker kapitalbehovet kraftigt i forhold til både mikro- og standardkontrakter og kan dermed accelerere en udvikling, hvor flere ikke-professionelle handler olie.
Det kan øge likviditeten og give mindre aktører mere præcise værktøjer til at tage syn på energipriser.
Men flere private i markedet kan også forstærke kortsigtet, følelsesdrevet volatilitet – især når overskrifter og geopolitik dominerer.
Det oplyser CNBC.
Et lavere “adgangsgebyr” til et globalt benchmark
Den nye WTI-kontrakt repræsenterer 10 tønder, hvilket ved aktuelle priser svarer til omkring 860 dollar for at tage position.
Til sammenligning dækker CMEs Micro WTI 100 tønder, mens standardkontrakten dækker 1.000 tønder.
Pointen er ikke bare en mindre handel – men lavere positionsrisiko pr. bevægelse i olieprisen, hvilket typisk gør det lettere for private at styre gearing og stop-loss.
Udviklingen føjer sig til en bredere “demokratisering” af råvarehandel, drevet af online-brokere, ETF’er og mindre kontraktstørrelser.
Ifølge eToro er antallet af oliehandler på platformen steget kraftigt i stressperioder, og CME fremhæver, at Micro WTI i maj i gennemsnit omsattes 272.000 kontrakter dagligt – en stigning på 317% på årsbasis.
Mere likviditet – men også mere støj
Den større tilgængelighed kan gavne markedets funktion, fordi mere handel typisk forbedrer spreads og gør det lettere for producenter og forbrugere at afdække risiko.
Samtidig advarer råvarestrateg Carley Garner om, at flere spekulanter kan skubbe priserne midlertidigt væk fra fundamentalerne, når “emotionel volatilitet” tager over.
Hun peger på april 2020, hvor kollapset i efterspørgslen og mangel på lagerplads sendte WTI-futures i kaos op mod udløb – mens retailkapital strømmede ind i oliefonde i forventning om rebound og dermed øgede presset.
Fundamentalerne sætter stadig rammen
Skeptikere tvivler dog på, at private får samme gennemslagskraft som i enkelte aktier.
Ole Hansen fra Saxo Bank vurderer, at oliepriser ikke kan drive langt væk fra spot- og lagerrealiteter, fordi markedet domineres af statslige producenter, energigiganter, handelsfirmaer og store industriforbrugere.
Konklusionen: Retail får et billigere og mere præcist instrument – men det er stadig produktion, efterspørgsel, lagre og geopolitik, der sætter prisen.

Christian Pedersen er journalist på FinansFokus og dækker markeder, investering og erhvervsliv.
